Valores y vectores característicos

La meta de este capítulo es examinar detenidamente la acción de una transformación lineal x → Ax para obtener elementos que se visualicen fácilmente. Excepto por una breve digresión en la sección 5.4, todas las matrices del capítulo son cuadradas. Las principales aplicaciones descritas aquí son de sistemas dinámicos discretos, incluidos los de búhos manchados que se analizaron con anterioridad. Sin embargo, los conceptos básicos —vectores propios y valores propios— son útiles en todas las áreas de las matemáticas puras y aplicadas, y aparecen en contextos mucho más generales que los considerados aquí. Los valores propios también se usan para estudiar ecuaciones diferenciales y sistemas dinámicos continuos, proporcionan información crítica en el diseño de ingeniería, y se presentan naturalmente en campos como la física y la química.
En álgebra lineal, los vectores propios, autovectores o eigenvectores de un operador lineal son los vectores no nulos que, cuando son transformados por el operador, dan lugar a un múltiplo escalar de sí mismos, con lo que no cambian su dirección. Este escalar recibe el nombre valor propio, autovalor, valor característico o eigenvalor. A menudo, una transformación queda completamente determinada por sus vectores propios y valores propios. Un espacio propio, autoespacio, eigenespacio o subespacio fundamental asociado al valor propio   es el conjunto de vectores propios con un valor propio común.

La palabra alemana eigen, que se traduce en español como propio, se usó por primera vez en este contexto por David Hilbert en 1904 (aunque Helmholtz la usó previamente con un significado parecido). Eigen se tradujo también como inherente, característico o el prefijo auto-, donde se aprecia el énfasis en la importancia de los valores propios para definir la naturaleza única de una determinada transformación lineal. Las denominaciones vector y valor característicos también se utilizan habitualmente.

Sea T: V S W una transformación lineal. En diversas aplicaciones (una de las cuales se da en la siguiente sección) resulta útil encontrar un vector v en V tal que Tv y v son paralelos. Es decir, se busca un vector v y un escalar λ tal que Tv 5 λv (1) Si v Z 0 y λ satisface (1), entonces λ se denomina un valor característico de T y v un vector característico de T correspondiente al valor característico λ. El propósito de este capítulo es investigar las propiedades de los valores característicos y vectores característicos. Si V tiene dimensión finita, entonces T se puede representar por una matriz AT. Por esta razón se estudiarán los valores y los vectores característicos de las matrices de n x n.
Valor característico y vector característico Sea A una matriz de n 3 n con componentes reales.† El número λ (real o complejo) se denomina valor característico de A si existe un vector diferente de cero v en n tal que  Av = λv (2)

El vector v Z 0 se denomina vector característico de A correspondiente al valor característico λ.
Los valores y vectores característicos también se denominan valores y vectores propios o eigenvalores y eigenvectores; la palabra “eigen” es la palabra alemana para “propio”.
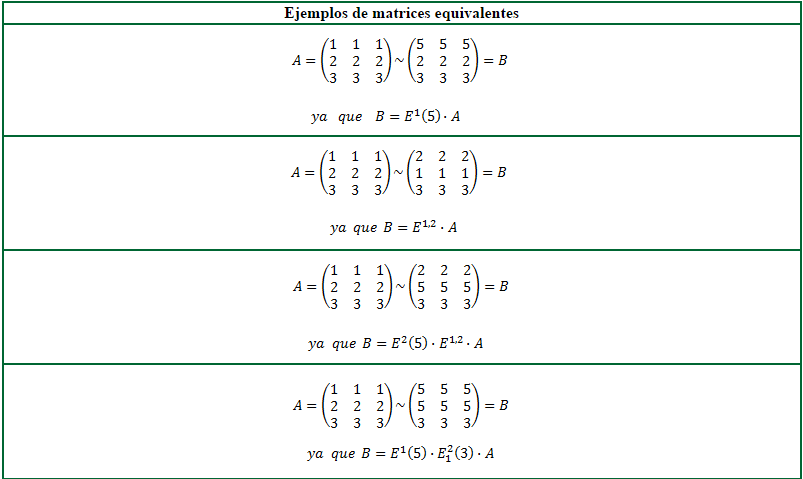
Llamamos operaciones elementales fila a las siguientes operaciones que son el resultado de multiplicar por la izquierda (premultiplicar) una matriz especial (matriz elemental):


MATRICES EQUIVALENTES

Dos matrices del mismo orden (pueden ser rectangulares o cuadradas), A y B, son equivalentes si existen dos matrices P y Q, cuadradas con determinante distinto de cero tales que B=PAQ. Dos matrices equivalentes tienen el mismo rango Dos matrices cuadradas del mismo orden, A y B, son congruentes si existe una matriz cuadrada P con determinante distinto de cero, de modo que se satisface B=PAPt . Si dos matrices son congruentes, entonces son equivalentes, por lo tanto si dos matrices son congruentes, tienen el mismo rango. Dos matrices cuadradas de orden n, A y B, son semejantes si existe una matriz cuadrada, P, con determinante distinto de cero, que satisfaga B=P-1AP. A la matriz B se le llama transformada de A mediante la matriz de paso P. Propiedades: - 1. Si A y B son semejantes , entonces son equivalentes. - 2. Si A y B son semejantes, tienen el mismo rango. - 3. Si (A,B) y (C, D) son semejantes con la misma matriz de paso, entonces A+C es semejante a B+D con matriz de paso P. - 4. Si A y B son semejantes con matriz de paso P, y n es un número natural, An y Bn son semejantes con matriz de paso P. 2.2. MATRIZ DIAGONALIZABLE. Una matriz A es diagonalizable si es semejante a una matriz diagonal, D, es decir, si existe P regular tal que A=PDP-1 . El proceso de cálculo de la matriz diagonal y de la matriz de paso se denomina diagonalización de A. 2.3. VALORES Y VECTORES PROPIOS. PROPIEDADES. Sea f un endomorfismo definido sobre un espacio vectorial de dimensión n mediante la relación f(x)=Ax, decimos que t perteneciente a K es un valor propio de la matriz A o del endomorfismo f si existe un vector x distinto de cero tal que tx=Ax. Al conjunto de vectores, x, que satisfacen la relación anterior se les llama conjunto de vectores propios o autovectores asociados a t. Obtención práctica de valores y vectores propios: Partimos de la ecuación matricial Ax=tx que también podemos expresar Ax-tx=0 o (A-tI)x=0. La ecuación vectorial anterior representa un sistema de ecuaciones homogéneo con matriz de los coeficientes A-tI. Este sistema de ecuaciones tendrá solución distinta de la trivial si el determinante de la matriz de los coeficientes es cero. El desarrollo de este determinante da lugar a un polinomio de grado n, al que llamaremos polinomio característico. Cuando igualamos este polinomio a cero, la ecuación que obtenemos se denomina ecuación característica. Las n soluciones de esta ecuación son los valores propios que estábamos buscando. Resumiendo: • Polinomio característico: |A-tI| • Ecuación característica: |A-tI|=0 • Matriz característica: A-tI Como la ecuación característica es de grado n, posee n soluciones, no necesariamente distintas. Por lo tanto es conveniente acompañar cada raíz del número de veces que se repita, a dicho número lo denominaremos orden de multiplicidad del valor propio.. Una vez calculados todos los valores propios habrá que calcular el conjunto de vectores propios asociado a cada uno de ellos. Esto lo haremos resolviendo para cada ti (valor propio) el siguiente sistema homogéneo (A-ti)x=0

Multiplicar la fila s por un escalar a no nulo


Sumar a la fila s la fila r multiplicada por el escalar a

      
Intercambiar las filas r y s
       
A cada una de estas matrices se le denomina elemental y al producto de matrices elementales también.
Unidad 3

Unidad 3
"Valores y vectores característicos"

Temario.
-Conceptos Fundamentales

-Matrices equivalentes

-Diagonalizacion

-Matrices simétricas

-Diagonalizacion ortogonal

-Aplicaciones

Colaboradores

Sitio web ideado, diseñado y presentado por los alumnos de ESIME CULHUACAN:

-Benitez Barrios Carlos Alberto.
-Cristian Cesar Chicharo Urrutia.
-De la Rosa Zuñiga Manuel Alejandro.
-Oliveros Verdin Alejandro de Jesus
-Vera Bocanegra Francisco Javier.

Pertenecientes al grupo: 2CX07
Para la materia: Algebra Lineal

Isomorfismo


El término ‘isomorfismo’ quiere decir ‘igual forma’, con ello se busca destacar la idea según la cual existen similitudes y correspondencias formales entre diversos tipos de sistemas. La palabra isomórfico se refiere entonces a la construcción de modelos de sistemas similares al modelo original. El descubrimiento de un isomorfismo entre dos estructuras significa fundamentalmente que el estudio de cada una puede reducirse al de la otra, lo cual deja ver en claro dos puntos de vista desiguales sobre cada cuestión y suele ser primordial en su adecuada comprensión. Dos estructuras matemáticas entre las que existe una relación de isomorfismo se llaman isomorfas. En álgebra abstracta, isomorfismo es una biyectiva f tal que f y su inverso (que sería f elevado a -1) sean ambos homomorfismos. Esto significa que dos sistemas tienen una parte de su estructura general.

En la teoría de la categoría, un isomorfismo (o iso), es una flecha que posee una propiedad distintiva.
Sea una categoría C y objetos a y b de esta categoría. Una flecha,

es isomorfismo se y solamente se existe,

Isomorfismo de anillos


Sean B y C dos conjuntos con estructura de anillo y sea f una aplicación de B en C, f es un isomorfismo si cumplen las siguientes condiciones:
1- f es inyectiva (uno a uno).
2- f(x + y) = f(x) + f(y) (para todo x, y)
3- f(x . y) = f(x) . f(y) (para todo x, y)
O sea que la imagen del elemento x + y del conjunto B es idéntica a la imagen del elemento x + la imagen del elemento y.
Es importante saber que los signos + y . no representan la operaciones suma y producto, sino que representan a las operaciones que han sido definidas en el conjunto para que tenga estructura de anillo.
Veamos un Ejemplo:
Sean B = Z (el conjunto de los enteros) y C = 2Z (el conjunto de los enteros pares)
En B Y C se definirán las operaciones suma y producto tal como las conocemos.
La aplicación f que consiste en multiplicar por 2 no es un isomorfismo de anillo ya que no cumple la condición 3:
f(2) = 4, f(3) = 6, f(6) = 12
El concepto que está detrás del isomorfismo es puntualizar cuándo dos anillos son estructuralmente iguales, independientemente de si sus elementos son diferentes.
Comparar un anillo con otro mediante una función que sea compatible con las operaciones que ellos poseen es una forma útil para estudiar anillos conmutativos..Las funciones que se utilizan para ellos son los clásicos teoremas de homomorfismo e isomorfismo de la teoría de grupos, los cuales se cumplen también para anillos.
En la categoría de los espacios vectoriales dimensionalmente finitos, la dimensión es un invariante completo de isomorfismo. Es decir, para cualesquiera dos espacios vectoriales dimensionalmente finitos V y W sobre un campo F, existe un isomorfismo entre V y W si y sólo si dim(V) = dim(W).

Demostración
Sea V un espacio vectorial dimensionalmente finito sobre un campo F y sea b = (x1, ..., xm) una base ordenada de V. Para cada x Î V, existen escalares únicos a1, ..., am Î F tales que x = a1x1 + ... + amxm. Definimos al vector coordenado de x relativo a b como
[ x ]b =
(
a1
:
am
),
Es fácil ver que el mapeo x |® [ x ]b constituye un isomorfismo ç : V ® Mn x 1(F).
Sean V y W dos espacio vectoriales dimensionalmente finitos sobre un campo F, b = {x1, ..., xm} una base ordenada de V y g = {y1, ..., xn} una base ordenada de W. Para cada T Î L(V, W), definimos la matriz asociada a T con respecto a las bases ordenadas b y g como
[T]
g
b
=
(
[T(x1)]g ... [T(xm)]g
).
Por otro lado, dada una matriz A Î Mn x m(F), la función LA : Fm ® Fn definida por LA(x) = Ax, es una transformación línea
Ejercicio
Probar que la transformación lineal T: R2 → R3 tal que T(x,y) = (x,x + y,y) es inyectiva pero no sobreyectiva.


Solución
(i) Sean (x1, y1) y (x2, y2) elementos de R2, tales que T(x1, y1) = T(x2, y2). Entonces (x1, x1+ y1, y1) = (x2, x2 + y2, y2) y por lo tanto x1 = x2 y y1 = y2.
En conclusión (x1, y1) = (x2, y2) y esto significa que T es inyectiva. También conocida como T es uno a uno, escrita como 1 – 1.

https://www.youtube.com/watch?v=TSqMTwiXOZc


Cambios de base


Base

La base de un espacio vectorial es un subconjunto de un espacio vectorial que se extiende sobre un espacio vectorial determinado y es linealmente independiente en el mismo. 

Esto es, si tenemos un espacio vectorial V y tenemos S como un subconjunto de este espacio vectorial, el cual consiste de n vectores de la forma v¬1¬, v¬2¬, v¬3¬ … v¬n¬ entonces podemos definir que este subconjunto es la base del espacio vectorial dado, si cumple las dos condiciones siguientes:


1. Este subconjunto se extiende a través del espacio vectorial dado. 2. S es subconjunto de V conteniendo los vectores de V, los cuales son linealmente independientes.

Con la ayuda de una ecuación lineal podemos representar tal conjunto como: 


Aquí v es un vector que yace en el espacio vectorial dado y los vectores n representados como v-1¬, v¬2¬, v¬3¬, v¬n¬ forman parte de la base del espacio vectorial dado.

En caso de que tengamos un número infinito de vectores en la base del espacio vectorial dado, entonces llamaremos al espacio vectorial un espacio vectorial de dimensión infinita, y la dimensión de tal espacio vectorial es y la dimensión de un espacio vectorial nulo es el valor 0.


Puede haber más de una base para un espacio vectorial dado. Esto significaría que es posible definir los vectores dentro de un espacio vectorial dado como la sumatoria de los vectores de ambas bases. Sea V un espacio vectorial y S la base de este espacio vectorial. 

Este proceso puede ser considerado como una función identidad sobre los elementos del espacio vectorial. 


Ahora definamos todos los vectores V en términos de los elementos finitos de esta base. Definamos ahora otra base para este espacio vectorial. Ahora bien, si intentamos redefinir los elementos del espacio vectorial como una sumatoria de los elementos del segundo vector, llamamos a este proceso cambio de base.

Calcular la matriz de cambio de base de la base A a la base B.

A = {(-1  0  -1); (-4  8  2); (1  -3  -1)}

B = {(0  1  -1); (-1  1  0); (6  -4  -1)}


¿Cómo resolver este problema?

La matriz de cambio de base (o matriz de transición) C[A->B] de la base de la A a la base B, se puede calcular transponiendo la matriz de los coeficientes cuando se expresan los vectores de B como combinación lineal de los vectores de A. 

Otra manera, la que será utilizada, es multiplicando la inversa de la matriz de la base B por la matriz de la base A, donde la matriz de una base es la matriz cuyas columnas son los vectores de la base. 

Las matrices de una base siempre son invertibles, debido a su rango coincide con su orden. Este método de cálculo se basa en la siguiente fórmula: C[A->B] = C[N->B]•C[A->N] donde N es la base canónica, y C[N->B] = inv(C[B->N]). La matriz de cambio de base de cualquier base B a la base canónica N es igual a la matriz de la base B.

Paso 1: Escribir la matriz de cambio de base de la base B a la base canónica N (Es la matriz de la base B).

        ┌            ┐
          │  0  -1   6 │
C[B->N] = │  1   1  -4 │
          │ -1   0  -1 │
          └            ┘

Paso 2: Invertir la matriz C[B->N].

│  0  -1   6 │
│  1   1  -4 │

│ -1   0  -1 │

= 0•1•(-1) + (-1)•(-4)•(-1) + 1•0•6 - 6•1•(-1) -(-1)•1•(-1) - (-4)•0•0= 1


               ┌          ┐
               │ -1  5  1 │
Cof(C[B->N]) = │ -1  6  1 │
               │ -2  6  1 │
               └          ┘
               ┌            ┐
               │ -1  -1  -2 │
Adj(C[B->N]) = │  5   6   6 │
               │  1   1   1 │
               └            ┘
                         ┌            ┐
                         │ -1  -1  -2 │
Inv(C[B->N]) = C[N->B] = │  5   6   6 │
                         │  1   1   1 │
                         └            ┘

Paso 3: Escribir la matriz de cambio de base de la base A a la base canónica N (Es la matriz de la base A).

          ┌            ┐
          │ -1  -4   1 │
C[A->N] = │  0   8  -3 │
          │ -1   2  -1 │
          └            ┘

Paso 4: Multiplicar las matrices C[N->B] y C[A->N].


C[A->B]11 = (-1)•(-1) + (-1)•0 + (-2)•(-1) = 3


C[A->B]12 = (-1)•(-4) + (-1)•8 + (-2)•2 = -8


C[A->B]13 = (-1)•1 + (-1)•(-3) + (-2)•(-1) = 4

C[A->B]21 = 5•(-1) + 6•0 + 6•(-1) = -11


C[A->B]22 = 5•(-4) + 6•8 + 6•2 = 40


C[A->B]23 = 5•1 + 6•(-3) + 6•(-1) = -19


C[A->B] 31 = 1• (-1) + 1•0 + 1• (-1) = -2


C[A->B] 32 = 1• (-4) + 1•8 + 1•2 = 6


C[A->B] 33 = 1•1 + 1• (-3) + 1• (-1) = -3


           ┌              ┐
           │   3  -8    4 │
C [A->B] = │ -11  40  -19 │
           │  -2   6   -3 │
           └              ┘


Ejercicio:

1.- Siendo x = (x1, x2) un vector cualquiera de R2, en dicho espacio vectorial se definen las aplicaciones lineales:

f(x)=2x1+x2;g(x)=x1+x2


Estudiar si forman una base del dual de R2 y hallar la base de R2 de la que son dual.


Rango y Kernelde una transformación lineal.


Rango

El rango de una transformación lineal, que es un invariante numérico que mide el “tamaño” de la imagen.

Sea T: V! W una transformación lineal. Si T (V) = Im (T) ½ W tiene dimensión finita, se dice que T tiene rango finito y dimT (V) ¢ se llama el rango de T y se denota dim T (V) = r (T).

Sean V y W espacios vectoriales, ® 2 V ¤ y w 2 W. Se define la transformación lineal ®|w: V! W de la siguiente forma: (®|w) (v) = ® (v) w


(1) En caso de que la dimensión de V o la de W sean finitas, se deduce que dimT (V) es también finita y consecuentemente tiene sentido hablar del rango de T. La demostración de la finitud en los casos mencionados más arriba se deja como ejercicio. Puede suceder que dimT (V) sea finita aunque la dimensión de V y de W sea infinitas como lo muestra el siguiente ejemplo. T: | [X]! | [X] T (p) = p0 (0) (1+X+X2).

(2) Si ® 6= 0 2 V ¤ y w 2 W es un vector no nulo, es claro que la transformación lineal ®|w: V! W tiene rango uno. El lema que sigue generaliza ese resultado.

Sea T: V! W una transformación lineal de rango r y {w1,..., wr} una base de T (V). Entonces existen ®1,..., ®r 2 V ¤ tales que T = ®1|w1 + · · · + ®r|wr
.
Demostración. Si v 2 V, escribimos T (v) = ®1(v) w1 + · · · + ®r (v) wr para ciertos escalares ®1(v),..., ®r (v). Estos escalares definen funciones ®i: V! | que son de hecho transformaciones lineales. De ahí se deduce inmediatamente el resultado.


A continuación daremos un método para calcular el rango de una transformación lineal en términos de la matriz asociada en bases convenientes.

Sean S: V 0! V, T: V! W y R: W! W0 transformaciones lineales.

Si S y R son invertibles, entonces si el rango de T es finito también lo es el rango de RTS y además r (T) = r (RTS).
Demostración. R (RTS) = dimRTS (V 0) ¢ = dimRT (V) ¢ = dimT (V) ¢ = r (T).

La penúltima igualdad es consecuencia de que R es un isomorfismo de donde se deduce que R|T (V): T (V)! RT (V) ¢ es también un isomorfismo.

Corolario 6.6. Sea T: V! W una transformación lineal entre espacios de dimensión finita. Si B y C son bases de V y W respectivamente, entonces     r (T) =rLC [T] B ¢ recordar que LC [T] B: |n! |m, donde n y m son las dimensiones de V y W respectivamente.

Demostración. Este resultado se deduce inmediatamente del lema anterior y del hecho de que LC [T] B = cCTc1B, donde cC y cB representan los mapas coordenados.

Hemos reducido el problema de calcular el rango de una transformación lineal T al de calcular el rango de una transformación lineal de la forma LA. Este último rango se calcula de la siguiente forma.

(1) Sea A 2 Mm×n y llamemos cj(A), j = 1,..., n a los vectores de
|m definidos por las columnas de A. En forma similar se definen fi(A), i = 1, m a los vectores de |n definidos por las filas de A. Por razones mnemotécnicas representamos a los cj(A) como vectores columna y a los fi(A) como vectores fila.

(2) Se define el rango por columnas de la matriz A – y se denota como rc(A) – como la dimensión del sub-espacio de |m formado por los vectores cj(A), j = 1, n.

En forma parecida se define se define el rango por filas de la matriz A – y se denota como rf(A) como la dimensión del sub-espacio de |n formado por los vectores fi(A), i = 1,..., m.

Se puede probar que si A es una matriz arbitraria el rango por filas de A coincide con el rango por columnas de A.

Sea A 2 Mm×n y LA: |n! |m la correspondiente transformación lineal.

Entonces LA (|n) = hc1(A),..., cn(A) i y r (LA) = rc(A).
Demostración. El resultado se deduce directamente del siguiente hecho: si j =
1,..., n entonces LA (ej) = cj(A). ¤

(1) Teniendo en cuenta que los rangos por filas y por columnas de una matriz arbitraria son iguales  el teorema anterior tiene también una versión “por filas”.

(2) En particular se deduce de lo anterior que si C y D son matrices invertibles, entonces el rango por columnas de la matriz CAD coincide con el rango por columnas de A.
Teniendo en cuenta la igualdad del rango por filas y por columnas de una matriz, vale un resultado análogo para los rangos por filas.

(3) En definitiva, hemos probado que si T: V! W es una transformación lineal entre espacios de dimensión finita, entonces el rango de T coincide con el rango por columnas de cualquier matriz asociada a T en cualesquiera bases que elijamos. Teniendo en cuenta lo anterior vale un resultado análogo para el rango por filas.

Consideremos la trasformación lineal D: |3 [X]! |3 [X] definido como D (p) = p0. Queremos calcular el rango de D. Si B = {1, X, X2, X3} es la base estándar de |3 [X], tenemos que la matriz asociada a D en esa base es

B [D] B =0 1 0 0
0 0 2 0
0 0 0 3
0 0 0 0

Como la primera columna es cero y las otras son múltiplos de los vectores e1, e2, e3 de la base canónica de |4, el espacio generado por las columnas de esta matriz, tiene dimensión tres.


1. Definición (la imagen de una transformación lineal).

Sean V; W espacios vectoriales sobre un campo F y sea T e L(V; W). La imagen de T se define como el conjunto de todos los valores de la aplicación T:

im(T):=weW: EveV tal que w=T(v):e.

2. Definición (el núcleo de una transformación lineal).

Sean V; W espacios vectoriales sobre un campo F y sea T e L (V; W). El Kernel de T se define como la pre-imagen completa del vector nulo:

ker (T):=xeV: T(x) =0W.

3. Proposición (el núcleo de una transformación lineal es un sub-espacio vectorial del dominio).

Sean V; W espacios vectoriales sobre un campo F y sea TeL (V; W) Entonces

ker (T) es un sub-espacio de V.

4. Proposición (la imagen de una transformación lineal es un sub-espacio vectorial del condominio).

Sean V; W espacios vectoriales sobre un campo F y sea T e L (V; W).Entonces

im (T) es un sub-espacio de W
.
Parte de demostración.

Se aplica el criterio de sub-espacio. Se demuestra que el conjunto
im (T) es cerrado bajo la adición y bajo la multiplicación por escalares, además contiene al vector cero.
Mostremos que el conjunto
im (T) es cerrado bajo la adición. Sean w1; w2 e im (T).

Por la definición de la imagen, existen v1; v2 e V tales que w1=T (v1), w2=T (v2).

Por la linealidad de T, T (v1+v2) =T (v1) +T (v2) =w1+w2:

Logramos encontrar un vector x=v1+v2 tal que T(x) =w1+w2.

Por la definición de la imagen, esto implica que w1+w2 e im (T).


Inyectividad y suprayectividad de una transformación lineal en términos de su núcleo e imagen.

Definición de función suprayectiva

Una función f: X! Y se llama suprayectiva o sobreyectiva si para cualquier y e Y existe un x e X tal que f(x) =y.

Observación (criterio de la suprayectividad de una función en términos de su imagen).

Según la definición, f se llama suprayectiva si Y im (f).

Pero la contención im (f)=Y es válida cualquier función f: X! Y.

Por lo tanto, f es suprayectiva 
im (f) =Y:

Definición de función inyectiva

Una función f: X! Y se llama inyectiva si para cualesquiera x1; x2 e X tales que f(x1) =f(x2), se cumple la igualdad x1=x2
.
Proposición (criterio de la inyectividad de una transformación lineal en términos de su núcleo).

Sean V; W espacios vectoriales sobre un campo F y sea T e L (V; W). Entonces: T es inyectiva ker (T) =f0Vg:

Demostración.

Supongamos que T es inyectiva. Tenemos por demostrar la igualdad ker (T)=f0Vg.
Sabemos que la contención f0Vg ker (T) se cumple para cualquier transformación lineal. 

Vamos a demostrar que ker (T)=f0Vg.

Para ello, consideremos un vector arbitrario v e ker (T) y demostremos que v=0V.

Por la definición del núcleo tenemos que T (v) =0W. Por otro lado, sabemos que T(0V) =0W

De las últimas dos igualdades sigue que T (v) =T (0V). Como T es inyectiva, podemos 
concluir que v=0V.

Supongamos que ker (T) =f0g.
Sean u; v e V tales que T (u) =T (v), demostremos que u=v. Por la linealidad de T.


REPRESENTACION MATRICIAL

Sea T: V → W una transformación lineal, donde V y W son espacios vectoriales.  

Sean   e1 = (1, 0, 0,…, 0),   e2 = (0, 1, 0, 0,…, 0),   e3 = (0, 0, 1, 0,…, 0),…,  en = (0, 0, 0,…, 0, 1).  Suponga que {e1, e2, e3,…, en} es una base de V.  

Ahora, sea T (e1) = w1, T (e2) = w2, T (e3) = w3,…, T (en) = wn.  

Llamamos a AT la matriz cuyas columnas son w1, w2, w3,…, wn.  Entonces a la matriz AT se le llama la representación matricial de T.


Ejemplos (para discusión):


Ejercicios: Halla la representación matricial AT y el rango de la transformación lineal dada:


Respuestas: